EOE-commerce ondernemerVan eenmanszaak naar holding
- € 210.000
- structurele besparing per jaar
- 49% → 19%
- effectieve belastingdruk
Over ons
Finance & tax
Formations
International
Special projects
Wij begeleiden de omzetting van je eenmanszaak naar een BV, van de fiscale keuze en de inbreng tot de inrichting van de nieuwe administratie.
Een eenmanszaak omzetten naar een BV betekent dat je onderneming een eigen rechtspersoon wordt. Je privévermogen is daarmee in principe gescheiden van de risico's van het bedrijf. Daarnaast verandert de belastingheffing, want de BV betaalt vennootschapsbelasting en jij ontvangt een salaris als directeur van je eigen BV. Het moment en de wijze van omzetten bepalen echter of er belasting verschuldigd is over opgebouwde winst. Onder voorwaarden verloopt een geruisloze inbreng fiscaal neutraal. Wij beoordelen vooraf of de omzetting past bij je winst en plannen. Vervolgens begeleiden wij de inbreng, de oprichting en de nieuwe administratie.
Wij rekenen door wat de BV je oplevert na vennootschapsbelasting, salaris en dividend, zodat je besluit op cijfers rust.
Wij stellen de akte, de openingsbalans en de inbrengdocumenten op en regelen de inschrijving bij de Kamer van Koophandel.
Daarnaast stellen wij een passend directeursalaris vast en leggen wij leningen en rekening courant vooraf schriftelijk vast.
Na de omzetting verzorgen wij de boekhouding, btw, jaarrekening en vennootschapsbelasting van je BV.
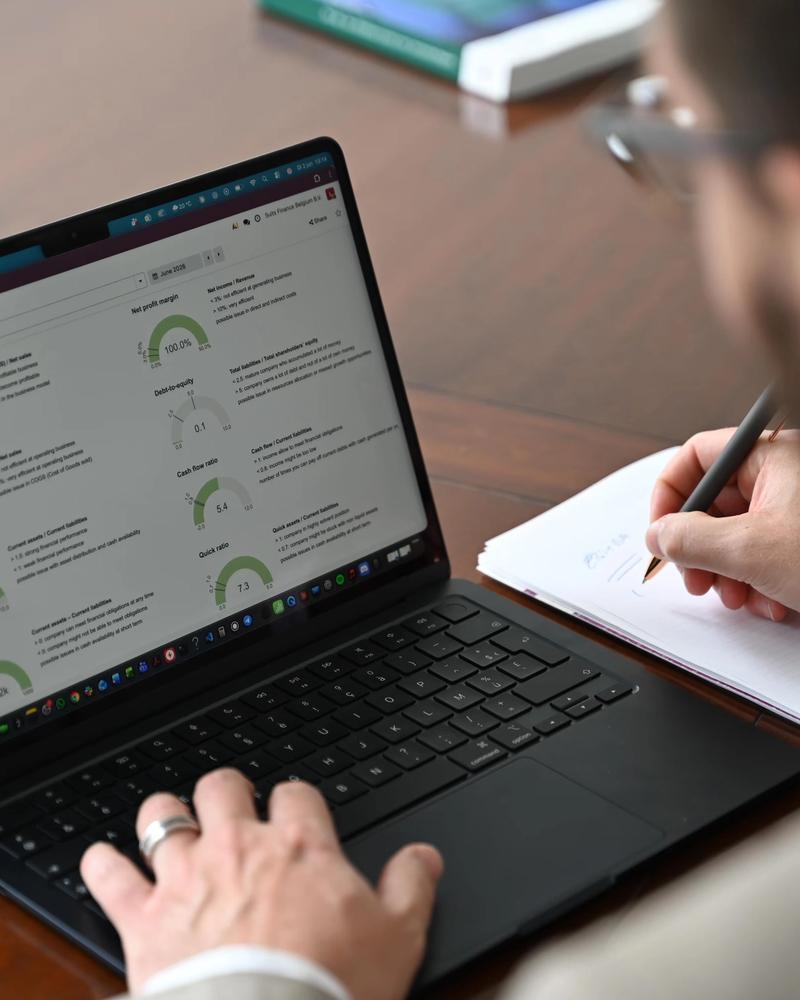
Een BV loont meestal zodra de winst structureel hoger is dan wat je privé nodig hebt. Het overschot blijft dan in de onderneming en wordt belast tegen het vennootschapsbelastingtarief. Daarnaast beperkt de BV je aansprakelijkheid, mits je het bedrijf zorgvuldig scheidt van je privé uitgaven. Een omzetting vraagt echter ook extra werk, zoals een jaarrekening, een salaris voor jezelf en aparte aangiften. Bovendien gelden voor de inbreng voorwaarden die je vooraf moet toetsen. Wij maken een vergelijking op basis van jouw cijfers, zodat je zonder verrassingen kunt kiezen.
Echte ondernemers. Echte resultaten. Ontdek hoe ondernemers zoals jij groeiden met structuur als fundament.
Na de omzetting begint het werk van een BV pas echt. Je krijgt te maken met een jaarrekening, een deponeringsplicht bij de Kamer van Koophandel en aparte aangiften voor vennootschapsbelasting en btw. Daarnaast moet je privé en zakelijk strikt scheiden, omdat een vermenging de aansprakelijkheidsbescherming kan aantasten. Wij leggen deze afspraken vast in een heldere werkwijze en bewaken de termijnen. Bovendien bespreken wij elk jaar of het salaris en het dividend nog passen bij de winst. Zo blijft de BV doen wat je ervan verwachtte.
Er zijn twee gangbare routes. Bij een geruisloze inbreng breng je de onderneming tegen boekwaarde in de BV in, mits aan de voorwaarden van de Wet op de inkomstenbelasting wordt voldaan. Daardoor ontstaat geen directe afrekening over de stille reserves en de goodwill. Bij een inbreng tegen werkelijke waarde, of bij een verkoop aan de eigen BV, wordt wel afgerekend over de behaalde winst. Daarnaast verschilt de administratieve afhandeling, zoals de overdracht van contracten, voorraad en btw. Wij toetsen vooraf welke route past bij jouw vermogenspositie, de aanwezige activa en het gewenste moment van omzetting, en leggen de keuze schriftelijk vast.
Voor een geruisloze inbreng gelden voorwaarden uit de Wet op de inkomstenbelasting. De ondernemer brengt de onderneming of een zelfstandig onderdeel daarvan in, en ontvangt daarvoor aandelen in de BV. Bovendien moeten de vermogensbestanddelen tegen boekwaarde worden overgedragen en moet de inbreng worden vastgelegd in een notariële akte. Ook gelden eisen aan de tijdige melding bij de Belastingdienst. Een fout in een van deze onderdelen kan leiden tot belastingheffing over de opgebouwde winst. Daarom controleren wij de voorwaarden vooraf, stemmen wij de stukken af met de notaris en bewaken wij de termijnen, zodat de omzetting zonder onverwachte aanslag verloopt.
Als directeur grootaandeelhouder val je onder de gebruikelijkloonregeling. Je ontvangt daarom een salaris dat minimaal het hoogste is van een vastgesteld normbedrag, 75 procent van het loon uit de meest vergelijkbare dienstbetrekking en het hoogste loon van een werknemer van de BV. Daarnaast kun je dividend uitkeren, mits de BV na uitkering haar schulden kan blijven betalen. Over dividend betaal je box 2 belasting, terwijl salaris in box 1 valt. Wij rekenen de verhouding door op basis van jouw winst en privé uitgaven, en leggen de keuze vast in een directiebesluit en een loonadministratie die bij controle standhoudt.
Contracten, vergunningen en bankrekeningen lopen niet automatisch over naar de BV. Bij de inbreng neemt de BV de overeenkomsten over, waarvoor sommige wederpartijen toestemming moeten geven. Vergunningen en registraties moeten vaak opnieuw op naam van de BV worden gezet. Voor de btw geldt dat de BV een eigen btw nummer krijgt, terwijl de overdracht van de onderneming onder voorwaarden buiten de btw blijft. Daarnaast moeten klanten tijdig weten welke bedrijfsnaam en welk rekeningnummer op facturen komen. Wij maken vooraf een overzicht van alle lopende verplichtingen en regelen de overdracht in een vaste volgorde, zodat de dienstverlening aan je klanten ongestoord doorloopt.
Maak kennis met de specialisten achter deze oplossing; jouw directe aanspreekpunten voor strategisch advies.
Etienne GrosveldPartner – Strategy Consultant
Noodzakelijke cookies houden de site werkend. Met jouw toestemming meten we bezoek (Google Analytics) en advertenties (Google Ads en Meta). Je keuze wijzig je altijd via Cookie-instellingen onderaan de pagina. Cookiebeleid